Prosperidade
sem rede: Estado mínimo, dívida e bem-estar no Brasil
O Brasil abraçou a ideia da
prosperidade individual. Antes de abraçar também o Estado mínimo, vale
perguntar quem fica sem rede quando a aposta não dá certo.
https://bernardocarvalho.substack.com/p/prosperidade-sem-rede-estado-minimo?r=2ld5eo
Oct 21, 2026
Em julho de 1994, eu estava na
Galeries Lafayette, em Paris. Só olhando: o dinheiro não dava para quase nada.
Em determinado horário, os funcionários começaram a se preparar para ir embora,
sem se preocupar com os clientes que ainda poderiam comprar algo antes de a
loja fechar. Achei aquilo esquisito. O discurso do “desrespeito ao consumidor”
estava na ponta da língua.
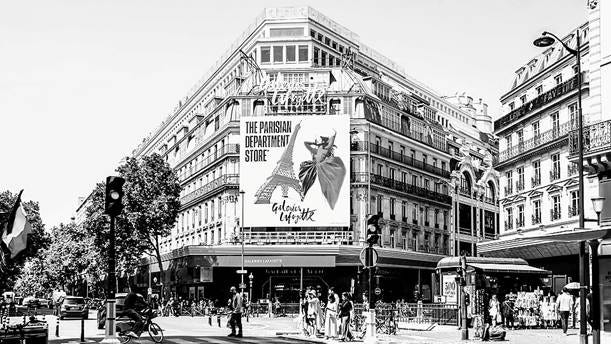
Galeries Lafayette
Haussmann – Creative Commons
Thanks for reading!
Subscribe for free to receive new posts and support my work.
Subscribe
Passado algum tempo, entendi
o que tinha visto. Os trabalhadores franceses são muito conscientes de seus
direitos, e essa consciência se espalha pela população, como contribuintes e
como usuários dos serviços públicos. É o que os franceses chamam de droits
acquis, direitos adquiridos.
Trinta anos depois, o Brasil
vive o movimento oposto. Cresce aqui uma cultura da prosperidade individual,
com certa rejeição à CLT. Muita gente prefere ser entregador ou motorista de
aplicativo, ou abrir um MEI. Nas eleições, ganham projeção políticos que
associam essa prosperidade a uma proposta radical de menor participação do
Estado.
A sociedade mudou, de fato.
Este artigo não discute se a mudança é boa ou ruim. Discute uma pergunta mais
concreta: considerando as fragilidades históricas do Brasil, quais são os
riscos de uma opção política pelo Estado mínimo, e o que acontece com quem
tentar empreender e não conseguir? No caminho, olho para a dívida pública,
para os programas em disputa no segundo turno e para a encruzilhada em que a
própria França se encontra hoje.
A sociedade mudou, mas
nem sempre por escolha
Desde a Revolução
Industrial, cada pessoa se colocava, ativa ou passivamente, em algum ponto de
uma escala de empregabilidade. Para os menos qualificados, o leque sempre foi
estreito: subocupações e trabalhos de baixa remuneração. Para os mais
qualificados, o caminho natural era a grande corporação, do nível
administrativo ao executivo.
Esse modelo perdeu força.
Mas os dados sugerem cautela antes de ler a mudança como pura preferência pela
autonomia.
Segundo a PNAD Contínua
sobre trabalho por plataformas, divulgada pelo IBGE em setembro de 2026 com
dados de 2025:
- cerca de 2 milhões de pessoas
trabalharam por aplicativos em 2025, a maioria por conta própria (Tribuna
PR);
- o motivo principal declarado
foi não conseguir encontrar outro trabalho;
- a jornada média foi de 44,7
horas semanais, contra 39,3 dos demais ocupados;
- o rendimento por hora ficou em R$
16,2, 12% abaixo dos não plataformizados;
- 72,1% estavam na informalidade e apenas 34%
tinham cobertura previdenciária (O
Povo+).
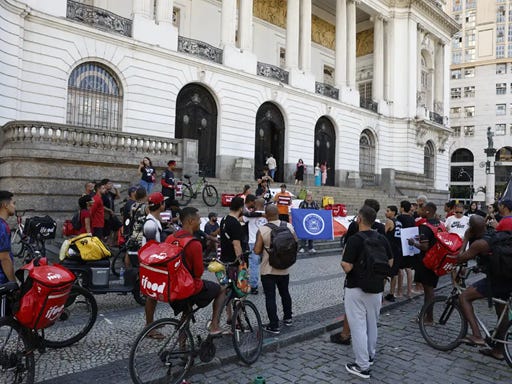
Rio de Janeiro (RJ),
28/11/2025 – Entregadores fazem manifestação contra novas modalidades de
entrega do aplicativo Ifood, na Cinelândia. Foto: Fernando Frazão/Agência
Brasil
Há ainda um traço pouco
discutido. Entre os plataformizados, 62,7% trabalhavam exclusivamente por
aplicativos e 62,5% usavam uma única plataforma (Movimento
Econômico). Na prática, muitos “empreendedores” têm um único cliente, que
fixa o preço sozinho. Isso se parece mais com monopsônio do que com livre
mercado.
A rejeição à CLT é,
portanto, uma combinação de aspiração genuína com falta de alternativa. A
narrativa da prosperidade dá sentido a uma situação que, para muitos, é de
necessidade. Isso importa: políticas desenhadas para quem empreende por escolha
falham quando aplicadas a quem empreende por falta de opção.
Uma distinção é necessária
antes de seguir. “Governo liberal” e “Estado mínimo” não são a mesma coisa.
O primeiro envolve abertura, segurança jurídica, simplificação e competição. O
segundo envolve a retirada do Estado da saúde, da educação, da previdência e da
regulação. Os riscos que discuto a seguir se referem sobretudo ao segundo.
Os riscos do Estado
mínimo num país de fundações frágeis
O Brasil carrega os efeitos
da escravidão, a corrupção endêmica, uma educação que produz analfabetismo
funcional e uma desigualdade persistente. Nesse terreno, a retirada do Estado
tem riscos concretos.
1. O mercado amplifica o
ponto de partida. O
mercado remunera capital humano, capital financeiro e redes de relacionamento.
No Brasil, esses três ativos estão distribuídos segundo a herança da
escravidão: uma abolição sem terra, sem educação e sem indenização. Retirar o
Estado não cria igualdade de oportunidades. Cristaliza a desigualdade das
dotações iniciais.
2. Menos Estado não
significa menos corrupção.
A corrupção brasileira é sintoma de patrimonialismo, a tradição analisada por
Raymundo Faoro em Os Donos do Poder, e não apenas do tamanho do Estado.
Com instituições fracas, o Estado mínimo tende a produzir privatizações com
reguladores capturados e um corte seletivo: caem os serviços de quem não tem
lobby, ficam os benefícios de quem tem. O resultado seria o pior dos mundos:
Estado mínimo para os pobres, Estado máximo para os organizados.
3. Desmonte desordenado. A Constituição vincula receitas e
protege direitos previdenciários. Na prática, o ajuste tende a recair sobre o
que é discricionário: investimento, ciência, fiscalização, manutenção. O
desfecho provável não é um Estado pequeno e eficiente, e sim um Estado ainda
caro, mas sem capacidade operacional.
4. Federalismo
assimétrico. Municípios
de periferia metropolitana e do interior dependem de transferências como FPM e
SUS. Aparecida de Goiânia, onde atuo como conselheiro de uma ONG que cuida de
crianças de baixa renda, é um caso típico: alto crescimento populacional e base
fiscal própria limitada. Um encolhimento federal desce em cascata para quem tem
menos fôlego.
5. O vácuo territorial. Onde o Estado sai, alguém entra. No
Brasil urbano, esse alguém já tem nome: milícias e facções que vendem
segurança, gás, internet, transporte e crédito. Não é um risco teórico.
O segundo momento: quando
o empreendedor não consegue
O que acontece com quem quer
empreender, mas não consegue? A resposta tende a vir em fases.
Primeiro, a
descapitalização silenciosa.
Na pesquisa do Sebrae sobre sobrevivência de empresas, o MEI tem a maior
mortalidade em cinco anos: 29%, contra 21,6% das microempresas e 17% das de
pequeno porte (Agência
Sebrae). Entre os que fecharam, cerca de 34% acreditam que crédito teria
evitado o fim, mas só 7% pediram e conseguiram (Fenacon).
O mecanismo menos visível é
o consumo do próprio capital. O motorista de aplicativo raramente contabiliza
depreciação, manutenção e seguro do veículo. A renda aparente inclui a
liquidação lenta do ativo. Quando o carro precisa ser trocado, não há reserva,
e vem o endividamento caro.
Depois, o choque de saúde
sem rede. Um acidente
de moto ou uma doença crônica, sem contribuição regular, significa nenhum
auxílio-doença. Hoje o SUS absorve o custo médico, e a família absorve a renda
perdida. Com um SUS enfraquecido, o choque de saúde vira choque de pobreza
imediata.
Em seguida, a
bomba-relógio previdenciária.
Estudo de Rogério Nagamine, do FGV Ibre, indica que os MEIs são 12% dos
contribuintes do INSS, mas respondem por cerca de 1% da arrecadação, com
déficit atuarial já contratado estimado em R$ 711 bilhões (Outras Palavras). Menos de 40%
dos registrados contribuem regularmente, e o impacto deve aparecer com mais
clareza a partir de 2030 (Diário
do Comércio).
É uma pinça. Quem contribui
como MEI gera déficit, porque a contribuição é subsidiada. Quem não contribui
chegará à velhice sem benefício e pressionará o BPC, que é assistencial.
Some-se o envelhecimento acelerado. Se um Estado mínimo cortar também o BPC, a
conta vai para as famílias, e a primeira variável de ajuste costuma ser a
educação das crianças. Assim se fecha a armadilha intergeracional.
Por fim, o desdobramento
político. Aqui a
análise é mais especulativa. A narrativa meritocrática faz o fracasso ser
vivido como individual, o que adia o conflito, mas acumula frustração. Em algum
momento, ela tende a gerar demanda por proteção máxima, muitas vezes via
populismo de sinal oposto, ou adesão a discursos que rejeitam as instituições
como um todo. Argentina em 2001 e Chile em 2019 costumam ser citados como
análogos, com a ressalva de que a causalidade é complexa e disputada.
Há também um efeito
econômico agregado. Milhões de microunidades sem escala, capital, tecnologia ou
crédito não geram ganho de produtividade. Geram subemprego com CNPJ.
A conta que chega:
dívida, juros e gasto social
O problema fiscal brasileiro
de hoje é, antes de tudo, um problema de juros, e não de gasto social.
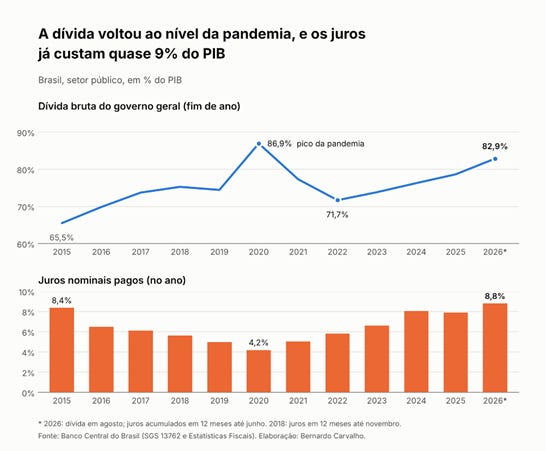
A dívida bruta chegou a
82,5% do PIB em julho de 2026, R$ 10,9 trilhões, o maior nível desde abril de
2021. Em doze meses, o déficit primário foi de 0,67% do PIB, mas o déficit
nominal chegou a R$ 1,24 trilhão, ou 9,34% do PIB (SBT
News). Ou seja: de um rombo de mais de 9 pontos do PIB, menos de 1 ponto
vem das contas primárias. O resto é juro.
O Brasil destina 8,8% do PIB
a juros, o maior percentual do G20, e a IFI projeta dívida de 115% do PIB em
2036 (Poder360).
A dinâmica da dívida depende
de dois fatores: o diferencial entre juro real e crescimento, que o governo não
controla diretamente, e o resultado primário, que controla. Com juro real perto
de 9% a 10% e crescimento em torno de 2%, o diferencial é muito desfavorável.
Estimativas usuais indicam que estabilizar a dívida exigiria superávit primário
entre 2% e 3% do PIB. Sair do patamar atual até lá significa algo como 3 pontos
do PIB, cerca de R$ 400 bilhões por ano.
Disso decorre a conclusão
central desta seção: nenhum corte primário isolado resolve. O ajuste só
funciona se for crível o bastante para derrubar os juros. A queda dos juros
é o maior “corte de gasto” possível.
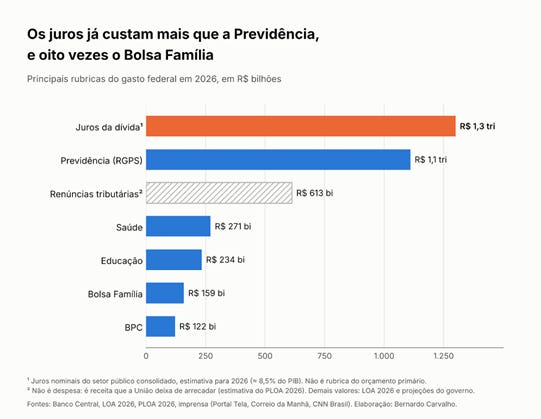
Vale olhar onde está o
dinheiro. Em 2026, a ordem de grandeza das principais rubricas federais é esta:
- juros da dívida: cerca de R$ 1,3 trilhão, ou 8,5%
do PIB (Portal
Tela);
- Previdência: cerca de R$ 1 trilhão, 42,9% da
despesa da União;
- renúncias tributárias: R$ 612,84 bilhões estimados (Correio
da Manhã);
- saúde: R$ 271,3 bilhões; educação:
R$ 233,7 bilhões; Bolsa Família: R$ 158,63 bilhões (Movimento
Econômico);
- BPC: cerca de R$ 122 bilhões.
Três observações saltam aos
olhos. As renúncias tributárias somam quase quatro vezes o Bolsa Família. Os
juros já superam a Previdência. E há uma armadilha no próprio arcabouço atual:
o Tesouro estima que o espaço das despesas livres será comprimido até se
extinguir em 2030, se as regras dos pisos de saúde e educação não mudarem (Jornal
Contábil). Qualquer vencedor terá de enfrentar as vinculações. A diferença
está em como.
O que está em jogo no
segundo turno
Nenhum dos dois programas
apresenta, hoje, um caminho completo e quantificado para estabilizar a dívida.
No primeiro turno, Flávio
Bolsonaro (PL) teve 47,03% dos votos válidos e Lula (PT), 45,16% (TSE).
A decisão sai em 25 de outubro.
O programa de Lula propõe manter o arcabouço fiscal, com
déficit projetado de 0,4% do PIB em 2026, além de política industrial e crédito
público (Exame).
Defende maior progressividade tributária, com mais participação das rendas
altas (Agência
Brasil). Também prevê regulamentar o trabalho por plataformas, com regras
de remuneração e proteção previdenciária. A crítica principal é que o plano
repete o modelo fiscal sem indicar mudança de rumo para conter o endividamento
(Gazeta
do Povo).
O programa de Flávio propõe um “tesouraço”: extinguir ao
menos dez ministérios, cortar cargos comissionados e supersalários, adotar um
teto rígido para gastos discricionários de todos os Poderes e retomar as
desestatizações. Promete ainda rever a reforma tributária e zerar tributos
sobre combustíveis e energia (Exame).
A coordenadora econômica, Daniella Marques, falou em ajuste de 1,5% do PIB,
cerca de R$ 190 bilhões (Agência
Brasil). A crítica principal é que o documento não explica como fará tudo
isso, e que cortar impostos e despesas ao mesmo tempo é contraditório para quem
quer ajuste fiscal (Nexo).
Há uma ambiguidade central
na proposta de Flávio. Segundo reportagem da Folha, a equipe econômica
apresentou ao mercado a ideia de desvincular aposentadorias e BPC dos ganhos
reais do salário mínimo e de acabar com os pisos de saúde e educação. As projeções
citadas falam em R$ 1,1 trilhão e R$ 800 bilhões de economia em dez anos (Viva).
O candidato negou, e a campanha diz que essas medidas não são posição oficial (Poder360).
Sem essas rubricas, porém, é difícil chegar a 1,5% do PIB, sobretudo combinando
o ajuste com corte de impostos.
Um último registro. Na
sabatina de agosto na Globo, Lula afirmou que a dívida pública não o preocupa (Congresso
em Foco). Em outubro, mudou o tom: disse estar preocupado, mas rejeitou o
ajuste pelo lado da despesa e manteve a aposta no crescimento (ND
Mais).
Se o ajuste recair sobre
o social
Cortar rubricas sociais tem
efeito pequeno no ano 1 e cumulativo depois. Vale olhar cada medida em debate,
independentemente de quem venha a adotá-la.
Desvincular
aposentadorias e BPC do salário mínimo. O benefício não cai em valores nominais: apenas deixa de
acompanhar os ganhos reais do mínimo. Um exemplo ilustrativo: se o mínimo tiver
ganho real de 2,5% ao ano por dez anos, o benefício corrigido só pela inflação
passa a valer cerca de 78% do salário mínimo. Em muitos municípios pequenos do
Norte, do Nordeste e do interior, aposentadorias e BPC são a principal fonte de
renda da economia local. Em famílias multigeracionais de baixa renda, o
benefício do idoso costuma ser a âncora do orçamento doméstico, inclusive para
os netos.
Acabar com os pisos de
saúde e educação. Corrigidos
só pela inflação, esses gastos ficam congelados em termos reais, enquanto a
demanda cresce. Na saúde, uma população que envelhece rápido significa gasto
real menor por usuário: filas maiores, atraso na incorporação de tecnologias,
pressão sobre os municípios. Na educação, o ponto mais sensível é a
complementação da União ao Fundeb, que equaliza o gasto por aluno nas redes
mais pobres. Os itens mais vulneráveis são creches e educação infantil,
justamente onde a literatura aponta alguns dos maiores retornos sociais de
longo prazo.
Há um argumento sério a
favor da desvinculação: os pisos atrelados à receita crescem quando a
arrecadação sobe, não quando a necessidade aumenta, e vinculação não garante
qualidade. O debate legítimo é trocar o piso por regras de desempenho, e não
simplesmente congelar.
Cortar o Bolsa Família. O espaço legítimo está na revisão
cadastral e no combate a fraudes, defendido por técnicos de vários campos. Um
corte profundo, porém, eleva a extrema pobreza e contrai o consumo justamente
nas regiões mais pobres, porque o dinheiro do programa vai direto para o
mercado local.
O efeito macroeconômico. Cortar transferências de quem consome
toda a renda reduz o PIB no curto prazo, o que piora a razão dívida/PIB pelo
denominador. A literatura se divide. A visão da “austeridade expansionista”,
associada a Alberto Alesina, sustenta que um ajuste crível pelo lado da despesa
compensa a contração com queda de juros e ganho de confiança. A visão crítica,
associada ao trabalho de Olivier Blanchard e Daniel Leigh no FMI, mostrou que
os multiplicadores fiscais foram subestimados depois de 2008. No Brasil, com juro
real perto de 10%, o canal da credibilidade é potencialmente muito forte: esse
é o melhor argumento do lado do ajuste.
Em linha do tempo, um ajuste
concentrado no social tenderia a ser assim:
- anos 1 e 2: ganho de credibilidade, possível
queda dos juros futuros, impacto social pouco visível;
- anos 3 a 5: a erosão real dos benefícios fica
perceptível, o consumo popular desacelera no interior e no Nordeste, as
filas do SUS crescem;
- anos 5 a 10: somado ao déficit previdenciário
do MEI, uma geração de idosos com renda declinante, sobrecarga das
famílias e risco de reversão política pendular.
A lição francesa
Volto à Galeries Lafayette.
A cultura de direitos que vi ali fez a França, e talvez seja a maior herança da
Revolução e do Iluminismo. Mas o modelo que ela sustenta está difícil de
manter.
Os números são duros. A
dívida francesa passou de 97,4% do PIB em 2019 para 117,4% em 2025, e o déficit
projetado para 2026 é de 5,3% do PIB, o mais alto da Zona do Euro (Crusóe). O país não aprova um
orçamento equilibrado desde 1974 (Renascença). Para não
cair, o primeiro-ministro Sébastien Lecornu suspendeu a reforma da previdência
que elevava a idade mínima de 62 para 64 anos (Jovem
Pan/AFP). A idade média efetiva de aposentadoria na França é de 60,7 anos,
contra 64,4 na média da OCDE (CNN
Brasil).
Duas qualificações ajudam a
entender o impasse. A primeira: a arquitetura do welfare francês é de 1945,
não de 1789. A Revolução deu a moldura dos direitos. O Estado de bem-estar
nasceu no pós-guerra, desenhado para uma economia industrial em expansão, com
demografia jovem e emprego estável. As três condições desapareceram.
A segunda: consciência de
direitos não é o mesmo que confiança cívica. Yann Algan e Pierre Cahuc, em La
société de défiance, argumentam que o modelo francês, corporativo e
segmentado por categorias, gera baixa confiança social: cada grupo defende seu
estatuto e desconfia que o outro leva vantagem. Os nórdicos têm alta confiança
e, por isso, aceitam impostos altos e reformas.
As causas da crise são
difusas: ineficiência na composição do gasto, globalização e
desindustrialização, pressão por menos impostos. Acrescento uma que me parece
central: o financiamento via encargos sobre a folha. Ele encarece o
emprego formal, gera desemprego estrutural, e o desemprego exige mais gasto
social. É o mesmo mecanismo da CLT brasileira, que empurra trabalhadores para a
informalidade.
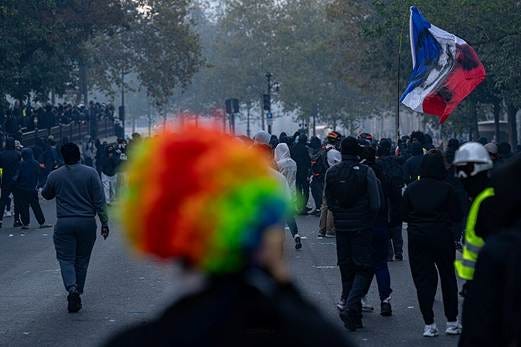
Protestos e motins em
Paris em 17 de outubro de 2026. Foto: Jorge Jaramillo – Creative Commons
Mas a dicotomia entre
“manter o welfare sem caixa” e “se entregar ao capitalismo desenfreado” é
falsa.
Os nórdicos não têm a
grana por sorte: eles a construíram.
Na Dinamarca, a receita tributária é de 44,9% do PIB, a dívida de 29,7% e o
superávit fiscal de 3,5% (CEIC).
A Suécia, após a crise dos anos 1990, reformou a previdência e adotou teto de
gastos e meta de superávit. A Dinamarca combina demissão fácil,
seguro-desemprego generoso e requalificação: protege pessoas, não empregos. É
um paradoxo: Estado de bem-estar grande com economia muito liberal.
Os EUA não têm um welfare
pequeno: têm um welfare privatizado.
Somando gasto privado e incentivos fiscais, o gasto social líquido americano
chega a 30% do PIB, comparável ao europeu (OCDE).
A diferença está na distribuição: o acesso depende de emprego e renda.
A Coreia do Sul mostra o
custo do welfare tardio.
O país gastava apenas 12,2% do PIB em benefícios sociais (Fórum
Econômico Mundial) e tem uma das maiores taxas de pobreza entre idosos da
OCDE: uma geração que construiu o milagre econômico sem rede de proteção.
Há também uma diferença
decisiva entre França e Brasil: o custo do dinheiro. A França se financia em
euros, com o BCE por trás. O Brasil se financia a uma Selic perto de 14%. Por
isso, a dívida brasileira, menor em relação ao PIB, é na prática mais cara. A
França pode errar por mais tempo. O Brasil paga o erro em tempo real, na curva
de juros.
Piso e teto: onde um
ajuste liberal precariza e onde não
O Brasil não atingiu a
maturidade econômica dos países europeus, mas seus programas sociais focaram em
dar o básico. Uma visão liberal precarizaria a vida das pessoas? Depende de
onde ela é aplicada, porque o welfare brasileiro tem duas camadas.
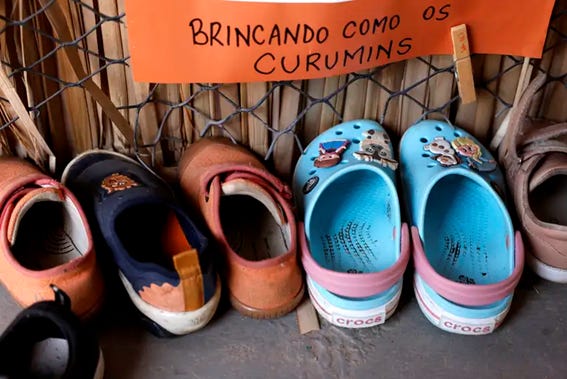
Rio de Janeiro (RJ),
15/08/2024 - Espaço de Desenvolvimento Infantil(EDI) Claudio Cavalcanti, em
Botafogo. Foto: Tânia Rêgo/Agência Brasil
O piso é o básico: Bolsa Família, BPC, SUS,
educação básica, Fundeb, merenda, creche. É relativamente barato. O Bolsa
Família custa cerca de 1,2% do PIB. Aqui, a lógica liberal precarizaria de
forma direta. Na Europa e nos EUA, há colchões que amortecem a retirada do
Estado: poupança, patrimônio, previdência privada, crédito barato. Para a
família brasileira de baixa renda, esse colchão não existe. Cortar o piso é
transferir o risco a quem não pode absorvê-lo.
O teto é o welfare dos incluídos:
aposentadorias elevadas e precoces de regimes especiais, supersalários e
penduricalhos, renúncias tributárias de mais de R$ 600 bilhões, subsídios a
setores organizados, emendas parlamentares. Aqui, a lógica liberal não
precariza ninguém vulnerável e pode até financiar o piso. É a parte do
Brasil que mais se parece com a França: direitos adquiridos de grupos
organizados, defendidos com eficiência.
O cenário de maior risco
seria importar o pior dos dois modelos: a patologia francesa no teto, com
direitos intocáveis para os incluídos, e o Estado mínimo americano no piso, sem
a riqueza americana nem a coesão nórdica para compensar.
Uma ressalva de equilíbrio,
porém: a inação também precariza. Uma crise fiscal desordenada pode ser
pior que um ajuste mal feito. Inflação e juros altos são os impostos mais
regressivos que existem. A recessão de 2015 e 2016 elevou desemprego e pobreza
sem que nenhum programa social tivesse sido formalmente cortado. O dilema real
não é “ajustar ou proteger”. É quem paga o ajuste, e em que velocidade.
Há ainda uma prioridade que
a comparação internacional ilumina. O Brasil gasta, proporcionalmente, muito
mais com idosos do que com crianças, e a pobreza infantil é bem mais alta que a
pobreza entre idosos. Os nórdicos investem pesadamente na primeira infância,
com creche universal e licenças parentais longas. Se há uma lição de bem-estar
a importar, talvez seja essa: a rede de proteção começando pelo início da vida.
Quem acompanha de perto o trabalho com crianças em periferias, como o da ONG em
que atuo, sabe que é ali que se decide boa parte do futuro de uma pessoa.
Conclusão: Estado menor
nos privilégios, maior na capacidade
O risco central não é a
liberalização em si. É a sequência: retirar proteção antes de construir
capacidades, como educação de qualidade, crédito acessível, segurança jurídica
e instituições que resistam à captura.
A configuração mais perigosa
para o Brasil combinaria três elementos: Estado mínimo nos serviços aos
vulneráveis, Estado capturado nos privilégios dos organizados e uma narrativa
meritocrática que individualiza o fracasso. O desfecho provável seria uma geração
descapitalizada e desprotegida, uma crise previdenciária e assistencial a
partir dos anos 2030 e forte instabilidade política.
A França ensina quatro
coisas ao Brasil:
- Direitos sem base fiscal viram
dívida, e dívida vira crise política.
- Proteger pessoas, e não estatutos,
é mais sustentável e mais inclusivo.
- Financiar o welfare pela folha
exclui quem está fora dela, e no Brasil isso é cerca de 40% dos
trabalhadores.
- A legitimidade da reforma importa
tanto quanto o conteúdo. A reforma francesa de 2023, aprovada sem votação
parlamentar, não se sustentou. A brasileira de 2019, negociada no
Congresso, se manteve.
Há três leituras sérias em
disputa, e cada uma tem evidência a seu favor:
- A leitura de esquerda atribui a crise europeia à
competição tributária global e à baixa tributação do capital. A saída
seria tributar mais os mais ricos. A austeridade, nessa visão, alimentou a
extrema-direita.
- A leitura liberal vê na França a prova de que
direitos sem disciplina fiscal terminam em crise. O Brasil deveria
reformar antes que o mercado o force, a um custo social muito maior.
- A leitura social-democrata
reformista, de
inspiração nórdica, sustenta que o tamanho do Estado importa menos que sua
qualidade, sua base de financiamento e a confiança social que o sustenta.
Minha conclusão é que o
caminho mais promissor atravessa o espectro político: um Estado menor nos
privilégios e maior na capacidade. Menos subsídio a empresas e corporações,
mais eficiência em educação básica, saúde e segurança, e uma rede de proteção
portátil, desvinculada da carteira assinada, para quem trabalha por conta
própria.
A prosperidade individual é
uma aspiração legítima. Mas, num país com as nossas fragilidades, ninguém
deveria ter de apostar nela sem rede.
Fontes
Trabalho, MEI e
Previdência
- Tribuna
PR – Trabalhadores de app ganham menos por hora (PNAD/IBGE)
- O
Povo+ – Brasil tem 2 milhões de pessoas que trabalham por aplicativos
- Movimento
Econômico – Trabalhadores por app chegam a 2 milhões
- Agência
Sebrae – Três em cada 10 MEI fecham em até cinco anos
- Fenacon – Sobrevivência de Empresas
- Outras Palavras – MEIs,
Previdência e o cálculo da exclusão
- Diário do Comércio –
Estudo FGV Ibre sobre MEI
Dívida, orçamento e
programas
- SBT
News – Dívida bruta sobe a 82,5% do PIB
- Poder360
– IFI
- Portal
Tela – Juros da dívida devem superar gasto com programas sociais
- Correio
da Manhã – Orçamento 2026
- Movimento
Econômico – LOA 2026
- Jornal
Contábil – Pisos e espaço discricionário
- TSE
– Resultado do 1º turno
- Exame
– Planos econômicos de Lula e Flávio
- Agência
Brasil – Lula e Flávio divergem sobre ajuste fiscal
- Gazeta
do Povo – Plano de governo de Lula
- Nexo
– Dúvidas sobre o ajuste fiscal de Flávio
- Viva
– Reajuste de aposentadorias e BPC
- Poder360
– O que se sabe sobre o plano de Flávio
- Congresso
em Foco – Sabatina de Lula (agosto)
- ND
Mais – Sabatina de Lula (outubro)
França e comparações
internacionais
- Crusóe – França está ainda
mais endividada que o Brasil
- Renascença – França
em ebulição
- Jovem
Pan/AFP – Suspensão da reforma da Previdência
- CNN
Brasil – Lecornu sobrevive a votos de desconfiança
- CEIC
– Dinamarca: indicadores fiscais
- OCDE
– Society at a Glance 2019
- Fórum
Econômico Mundial – Social spending by country
https://bernardocarvalho.substack.com/p/prosperidade-sem-rede-estado-minimo?r=2ld5eo

Nenhum comentário:
Postar um comentário